


10 min de leitura
Mulher perde emprego no meio de viagem pela Europa, torra cartões até acumular US$ 40 mil em dívidas e vê os juros exigirem US$ 1,3 mil por mês; sem conseguir empréstimo nem transferência, ela esvazia a aposentadoria aos 29 anos e usa US$ 21 mil para escapar do sufoco
Escrito por Carla Teles
Publicado em 13/09/2026 às 20:33
Atualizado em 13/09/2026 às 21:50
Curiosidades
Canal
Seja o primeiro a reagir!
Prefira o CPG no Google
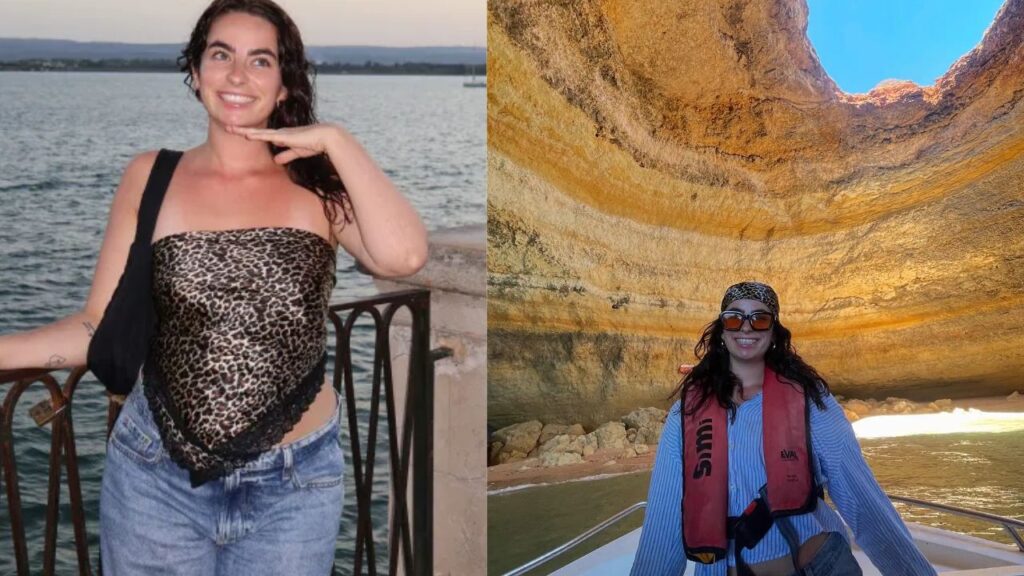
Hailey Wilson continuou a viagem depois de perder a principal fonte de renda e viu gastos de até US$ 6 mil mensais migrarem para os cartões. De volta aos EUA, avaliou falência, empréstimo e transferência de saldo antes de recorrer ao 401(k), reduzindo a dívida, mas também consumindo parte do patrimônio reservado para o futuro.
As dívidas de cartão de crédito de Hailey Wilson chegaram a aproximadamente US$ 40 mil depois que uma viagem planejada havia anos sofreu uma mudança que afetou diretamente seu orçamento. Ela deixou os Estados Unidos em maio de 2025 para passar alguns meses na Europa e, cerca de dois meses depois, perdeu o trabalho que sustentava a maior parte de sua renda.
Com parte do roteiro já organizada e alguns gastos não reembolsáveis, Wilson decidiu continuar viajando e passou a recorrer cada vez mais aos cartões. Quando voltou para Greenville, na Carolina do Sul, no fim de agosto, encontrou uma segunda dificuldade: os pagamentos mínimos já chegavam a aproximadamente US$ 1,3 mil por mês, enquanto os juros dificultavam a redução do saldo.
A solução escolhida meses depois colocou duas prioridades financeiras em conflito. Aos 29 anos, Wilson retirou recursos de um antigo 401(k), plano de aposentadoria utilizado nos Estados Unidos, recebeu pouco mais de US$ 24 mil líquidos e destinou US$ 21 mil aos cartões, reduzindo aproximadamente pela metade o valor que devia.
ARTIGO CONTINUA ABAIXO
Veja também
Recomendado para você
Economia
Produtores de pimenta do Espírito Santo ganham fábrica de R$ 45 milhões capaz de esterilizar 2.520 quilos de especiarias por hora e atender exportadores da América Latina
Produtores de pimenta do Espírito Santo ganham uma fábrica de R$ 45 milhões capaz de esterilizar 2.520 quilos de especiarias por hora e atender exportadores da América Latina.
A Technobras inaugurou…
Paulo Nogueira
0
Perda do emprego no meio da viagem mudou completamente o orçamento
Wilson deixou os Estados Unidos em 1º de maio de 2025 para realizar uma viagem pela Europa que, segundo contou à revista PEOPLE, desejava fazer havia muitos anos. Naquele momento, trabalhava como criadora de conteúdo contratada e contava com essa renda para sustentar o período fora do país.
A situação mudou cerca de dois meses depois. Ela perdeu o emprego quando boa parte da viagem ainda estava pela frente. Restava uma pequena renda proveniente de um cliente, mas o fluxo de dinheiro já não correspondia às despesas previstas.
Também havia reservas e compromissos que não poderiam simplesmente ser recuperados. Wilson relatou que possuía planos não reembolsáveis e decidiu não retornar imediatamente aos Estados Unidos.
Foi nesse ponto que o cartão deixou de funcionar apenas como meio de pagamento e passou a cobrir uma diferença crescente entre renda disponível e despesas mensais.
Gastos de US$ 5 mil a US$ 6 mil por mês elevaram dívida para cerca de US$ 40 mil
Hospedagens, alimentação, passagens aéreas, trens e atividades durante a viagem passaram a ser cobrados principalmente nos cartões. Wilson calculou posteriormente que colocava entre US$ 5 mil e US$ 6 mil por mês no crédito.
Enquanto possuía renda compatível, ela considerava esse patamar administrável. Depois da perda do emprego, a equação deixou de fechar.
O resultado apareceu rapidamente no saldo. Ao continuar financiando parte da viagem com crédito sem recuperar a antiga renda, Wilson acumulou cerca de US$ 40 mil em dívidas de cartão.
Financeiramente, o problema não estava apenas no tamanho da dívida. Manter saldo de um mês para outro significa continuar sujeito aos juros previstos pelo emissor. O Consumer Financial Protection Bureau, órgão federal norte-americano de proteção financeira do consumidor, explica que muitos emissores calculam juros diariamente sobre o saldo médio da conta.
Pagamentos mínimos de US$ 1,3 mil mantinham pressão sobre o orçamento
Quando Wilson retornou a Greenville no fim de agosto de 2025, os pagamentos mínimos de seus cartões já somavam cerca de US$ 1,3 mil ou mais a cada mês.
Ela conseguia fazer pagamentos, mas descreveu uma situação em que boa parte do esforço mensal não produzia a redução do saldo que esperava. Os juros continuavam incidindo enquanto uma dívida elevada permanecia aberta.
Esse mecanismo ajuda a entender por que o valor mínimo pode se transformar em problema quando o saldo é grande. O CFPB informa que pagar apenas o mínimo pode fazer uma dívida levar anos para ser eliminada, enquanto valores acima do mínimo reduzem o custo de juros e aceleram a quitação.
Para Wilson, portanto, US$ 1,3 mil mensais não representavam simplesmente uma parcela fixa de US$ 40 mil. O saldo continuava submetido às condições e taxas de cada cartão, o que tornava a velocidade de redução da dívida um elemento decisivo.
Falência, empréstimo e transferência de saldo entraram na lista antes do 401(k)
Antes de recorrer ao dinheiro reservado para aposentadoria, Wilson analisou outras possibilidades.
Uma delas foi a falência pessoal, alternativa que acabou descartando por considerar inadequada para sua situação. Também pesquisou um empréstimo pessoal que pudesse reorganizar a dívida.
Outra possibilidade era transferir os saldos para um cartão com taxa promocional de 0% durante determinado período. A tentativa, porém, não avançou: Wilson disse que o pedido foi recusado quando seus cartões já estavam no limite.
Transferências de saldo são uma ferramenta existente no mercado norte-americano, mas não eliminam automaticamente o custo da dívida. O CFPB alerta que taxas promocionais costumam ter duração limitada, podem envolver tarifa pela transferência e podem subir depois do período inicial.
Sem conseguir avançar por esse caminho, Wilson continuou procurando uma forma de diminuir rapidamente o principal e, consequentemente, a pressão mensal.
Saldo de US$ 28.650,78 no 401(k) abriu uma alternativa que ela evitava
A ideia de usar a aposentadoria apareceu depois de uma conversa com uma amiga que já havia retirado dinheiro do próprio 401(k) e, segundo Wilson, posteriormente conseguiu reconstruir a reserva.
Até então, mexer naquele patrimônio era algo que ela tratava como praticamente proibido.
Ao verificar uma conta vinculada a um antigo emprego, encontrou US$ 28.650,78 acumulados no 401(k), divididos entre recursos Roth e valores anteriores à tributação.
Wilson decidiu retirar o saldo.
A escolha mudava a natureza do problema: ela poderia trocar parte de uma dívida cara e imediatamente exigível por uma redução do dinheiro reservado para décadas seguintes.
US$ 21 mil da aposentadoria reduziram aproximadamente metade da dívida
Wilson não recebeu os US$ 28,6 mil integralmente em sua conta. O relato informa que houve descontos relacionados à retirada e que, em maio de 2026, ela recebeu pouco mais de US$ 24 mil líquidos.
Desse montante, US$ 21 mil foram enviados diretamente aos cartões de crédito.
A dívida não desapareceu, mas caiu aproximadamente pela metade. Com um principal menor, também diminuiu a pressão dos pagamentos mínimos mensais.
Wilson manteve o restante como uma pequena reserva e mudou sua estratégia de pagamento. Em vez de concentrar-se apenas no mínimo exigido, passou a enviar valores maiores para o saldo restante.
Segundo relatou, foi então que começou a perceber uma redução mais evidente mês após mês.
Retirar dinheiro do 401(k) também cria custo para o futuro
A redução imediata da dívida veio acompanhada de uma perda patrimonial.
O dinheiro que Wilson retirou do 401(k) havia sido reservado para aposentadoria. Depois do saque, aqueles recursos deixaram de permanecer na conta e, portanto, também deixaram de participar do processo de acumulação de longo prazo enquanto não forem recompostos.
Há ainda consequências tributárias que dependem do tipo de distribuição e das circunstâncias individuais. Segundo o IRS, distribuições antecipadas de planos de aposentadoria qualificados antes dos 59 anos e meio podem estar sujeitas a imposto adicional de 10% sobre a parcela tributável, salvo quando alguma das exceções previstas em lei é aplicável.
Isso não significa que toda retirada de 401(k) tenha exatamente o mesmo custo. Tipo de recurso existente na conta, características do plano, tributação e eventuais exceções alteram o resultado.
Por isso, a decisão de Wilson não funciona como fórmula universal para trocar dívida por aposentadoria.
Dívida cara no presente entrou em conflito com patrimônio reservado para décadas depois
A escolha evidencia um conflito financeiro bastante concreto.
De um lado, Wilson tinha uma dívida de aproximadamente US$ 40 mil que gerava pagamentos mínimos de cerca de US$ 1,3 mil e continuava sujeita aos juros dos cartões.
Do outro, possuía patrimônio dentro de uma conta criada justamente para financiar sua vida futura.
Usar o 401(k) reduziu imediatamente a primeira pressão, mas diminuiu a segunda reserva.
O IRS informa que distribuições pagas diretamente ao participante podem envolver retenção de imposto e, dependendo das condições, tributação adicional. As regras também são diferentes quando o dinheiro é transferido diretamente para outro plano elegível em vez de efetivamente sacado.
No caso de Wilson, a decisão foi pessoal e ocorreu depois de outras alternativas consideradas por ela não avançarem.
Estratégia não pode ser aplicada automaticamente a outros endividados
Dois consumidores com o mesmo valor de dívida podem enfrentar cenários completamente diferentes.
Taxas dos cartões, renda, despesas essenciais, patrimônio, idade, situação profissional, características do plano de aposentadoria e capacidade de conseguir crédito mais barato modificam a análise.
O próprio CFPB recomenda, diante de dificuldades para pagar cartões, levantar receitas e despesas, entrar em contato diretamente com os emissores e considerar orientação de crédito antes de tomar determinadas decisões. Credores podem, em alguns casos, oferecer mudanças de pagamento ou outras formas de negociação.
Wilson também não apresentou o saque como recomendação para outras pessoas. Ela descreveu a retirada como a escolha que considerou adequada diante da própria combinação de dívida, juros e alternativas disponíveis.
Trabalho freelance e novas fontes de renda entraram na reconstrução financeira
Reduzir a dívida resolveu apenas parte do problema. A etapa seguinte passou a ser reconstruir renda e patrimônio.
Wilson começou a trabalhar como freelancer e atender clientes de gerenciamento de redes sociais. Também passou a realizar leituras de astrocartografia e criou a The Wellness Baddies, comunidade responsável por eventos de bem-estar em Greenville e Nova York.
A mudança importante do ponto de vista financeiro estava na tentativa de não depender novamente de apenas uma fonte de renda.
Outro objetivo passou a ser formar um fundo de emergência. Wilson também afirmou que pretende voltar a direcionar recursos para aposentadoria, embora ainda não tivesse retomado as contribuições ao 401(k) no momento do relato.
Como passou a trabalhar de forma independente, disse que ainda queria estudar quais instrumentos seriam mais adequados para reconstruir esse patrimônio.
Decisão de usar aposentadoria dividiu opiniões nas redes sociais
Wilson posteriormente relatou a experiência no TikTok, e a escolha de utilizar recursos da aposentadoria gerou opiniões opostas.
Alguns usuários consideraram que eliminar parte de uma dívida com juros altos trouxe alívio imediato importante. Outros criticaram a retirada de um patrimônio destinado ao longo prazo.
A repercussão, porém, não altera a matemática individual da operação.
Para avaliar uma decisão como essa, entram fatores como taxa da dívida, custo tributário da retirada, pagamentos mínimos, renda disponível, alternativas de refinanciamento e impacto de reduzir o patrimônio de aposentadoria.
Wilson manteve sua posição e afirmou que a principal transformação ocorreu na maneira como passou a organizar o próprio dinheiro: antes, gastava primeiro e tentava guardar o que sobrasse; depois da experiência, passou a defender para si mesma a lógica inversa.
Caso mostra conflito entre dívida de curto prazo e aposentadoria de longo prazo
A viagem pela Europa iniciou a sequência, mas o ponto central da história financeira de Hailey Wilson veio depois.
Ela perdeu a principal fonte de renda, continuou gastando US$ 5 mil a US$ 6 mil mensais, chegou a aproximadamente US$ 40 mil em cartões e passou a enfrentar mínimos em torno de US$ 1,3 mil por mês.
Depois de avaliar outras alternativas, encontrou US$ 28.650,78 no 401(k), retirou o dinheiro e aplicou US$ 21 mil diretamente nas dívidas. O saldo dos cartões caiu aproximadamente pela metade, mas parte relevante da reserva de aposentadoria deixou de existir e agora precisa ser reconstruída.
O caso deixa, portanto, uma discussão econômica maior do que a viagem ou a repercussão do vídeo: quando uma dívida cara pressiona o orçamento no presente, reduzir esse passivo usando patrimônio de longo prazo pode trazer alívio imediato, mas transfere parte do custo para o futuro.
Na sua opinião, diante de uma dívida elevada no cartão, o que deveria pesar mais na decisão: taxa de juros, pagamento mínimo mensal, custo de retirar patrimônio da aposentadoria ou possibilidade de reconstruir essa reserva posteriormente? Conte nos comentários.
Conteúdo reproduzido originalmente em: clickpetroleoegas por Carla Teles.