


6 min de leitura
Taxistas e motoristas de aplicativo passam a ter crédito permanente no Move Brasil, com até R$ 30 bilhões autorizados e financiamento em até 84 meses
Escrito por Paulo Nogueira
Publicado em 15/09/2026 às 12:09
Atualizado em 15/09/2026 às 13:00
Seja o primeiro a reagir!
Prefira o CPG no Google
O Move Brasil deixou de ter o limite de 120 dias para contratar financiamentos de veículos novos por taxistas e motoristas de aplicativo, após atualização do Conselho Monetário Nacional vinculada à Lei 15.503/2026, mantendo até R$ 30 bilhões autorizados e prazo de pagamento de até 84 meses.
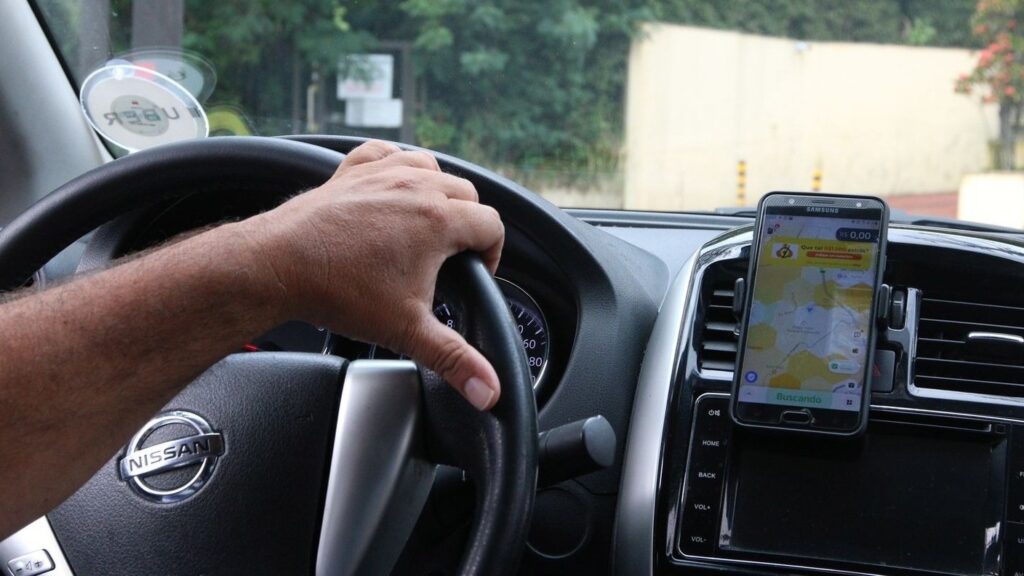
Imagem de capa: Motorista utiliza celular no carro, em São Paulo, em 28/04/2023. Imagem ilustrativa; não há indicação de que tenha contratado a nova linha. Crédito: Rovena Rosa/Agência Brasil. Fonte da imagem.
A regulamentação foi atualizada em 14 de setembro, conforme reportagem da Agência Brasil. A mudança permite continuidade das operações, condicionada à disponibilidade de recursos e às regras do programa.
O financiamento continua sendo crédito contratado por instituições habilitadas pelo BNDES. Não é uma transferência gratuita ao motorista nem uma aprovação automática para qualquer pessoa interessada.
A retirada dos 120 dias evita a interrupção das novas contratações
Segundo a reportagem sobre a decisão do CMN, o prazo anterior estava vinculado à medida provisória que criou o programa. Sua validade alcançaria a primeira quinzena de setembro.
ARTIGO CONTINUA ABAIXO
Veja também
A nova lei não manteve essa limitação. Por isso, o conselho retirou da regulamentação o dispositivo que encerrava a possibilidade de contratar operações após 120 dias.
A continuidade é a principal mudança do anúncio. Ela preserva a existência da linha, mas não elimina o limite financeiro autorizado nem as condições necessárias para cada operação.
Os R$ 30 bilhões são um limite autorizado, não dinheiro já distribuído
A legislação permite até R$ 30 bilhões para as linhas de financiamento, segundo a cobertura consultada. A contratação depende de disponibilidade orçamentária e financeira para sustentar as operações.
Assim, não se deve apresentar o valor como total já entregue aos profissionais. O anúncio define capacidade autorizada para o programa, sem informar desembolso integral realizado nessa data.
Também não existe divisão automática desse montante por motorista. O valor de cada operação depende do veículo, das condições admitidas e da avaliação feita pela instituição financeira.
Taxistas, cooperativas e motoristas de aplicativo permanecem no público atendido
O programa é destinado ao transporte remunerado individual de passageiros. A regulamentação alcança taxistas, cooperativas de taxistas e motoristas que trabalham por plataformas de intermediação de viagens.
Esse enquadramento diferencia a linha de um financiamento genérico para qualquer automóvel particular. A finalidade profissional faz parte do público descrito nas regras divulgadas pela Agência Brasil.
A existência de uma linha para esses grupos não dispensa comprovação de enquadramento. Os interessados precisam verificar com a instituição habilitada a documentação exigida para sua situação.
O cadastro mínimo em aplicativo caiu de um ano para seis meses
Para motoristas de aplicativo, o período mínimo de cadastro na plataforma foi reduzido para seis meses, ante um ano exigido anteriormente, conforme a atualização reportada pela agência.
Essa mudança amplia o conjunto de profissionais que pode cumprir o requisito temporal. Ela não substitui outras condições de contratação nem comprova, sozinha, a aprovação de um pedido.
O motorista deve diferenciar tempo de cadastro e análise de crédito. São verificações distintas: uma diz respeito à elegibilidade ao programa; a outra, à operação financeira pretendida.
O veículo pode custar até R$ 200 mil e o prazo chega a sete anos
O teto informado para o valor do veículo financiado é de R$ 200 mil. A linha se destina à aquisição de veículos novos pelos profissionais contemplados nas regras.
O pagamento pode alcançar 84 meses, equivalentes a sete anos. Trata-se do prazo máximo permitido, e não de uma obrigação de contratar sempre pelo período mais longo.
O valor das parcelas não pode ser determinado apenas dividindo o preço do automóvel pelo número de meses. A operação também envolve encargos e condições definidos na contratação.
A carência de seis meses se refere ao pagamento do principal
A regulamentação mantém até seis meses de carência para o principal, segundo a reportagem. Principal é o valor emprestado, diferente dos encargos associados ao financiamento contratado pelo profissional.
Por isso, essa condição não deve ser resumida como seis meses sem qualquer custo. A forma de tratamento dos encargos precisa ser conferida na proposta da instituição financeira.
A carência pode alterar o calendário de amortização, mas não transforma crédito em benefício não reembolsável. O motorista continua assumindo uma obrigação financeira vinculada ao contrato assinado.
Taxas de 1,5% e 2,5% não representam sozinhas os juros finais
A cobertura do CMN informa custo dos recursos de 2,5% ao ano, com 1,5% nas aquisições realizadas por mulheres. Esses percentuais são componentes das condições financeiras divulgadas.
Também aparecem remuneração do BNDES de até 1,25% ao ano e das instituições financeiras de até 8,5% ao ano. Portanto, o primeiro percentual não resume o custo final.
Para comparar propostas, é necessário observar os encargos efetivamente apresentados pelo agente financeiro. O anúncio não permite prometer que toda motorista contratará a operação pelo percentual isolado de 1,5%.
Despesas de registro da garantia podem integrar o financiamento
A atualização explicita a inclusão de custos de constituição, registro e averbação da alienação fiduciária, modalidade de garantia utilizada na operação, conforme a reportagem sobre a regulamentação.
Entre os exemplos citados estão emolumentos cartorários. Incorporar essas despesas ao crédito pode reduzir o desembolso inicial, mas significa que passam a compor a operação contratada.
Assim, a mudança afeta quando o profissional precisa pagar determinados custos. Ela não significa que cartório ou registro se tornaram gratuitos para todos os participantes do programa.
Itens de segurança para mulheres podem receber parte do valor financiado
Permanece a possibilidade de destinar até 10% do total financiado à aquisição de itens de segurança voltados às necessidades de mulheres que atuam no transporte de passageiros.
Essa previsão tem finalidade específica dentro da linha. O percentual não deve ser apresentado como dinheiro adicional livre para qualquer gasto sem relação com os itens admitidos.
O enquadramento das despesas precisa ser confirmado na contratação. A reportagem preserva a regra geral, sem oferecer uma lista completa de equipamentos automaticamente aprovados por todos os bancos.
O crédito também não substitui exigências locais da atividade, como exemplifica a regularização de táxis em Vitória da Conquista, procedimento municipal distinto da contratação do financiamento.
A proposta bancária continua sendo o documento decisivo para o motorista
As operações são realizadas por instituições habilitadas pelo BNDES. Antes de contratar, o profissional precisa conferir prazo, encargos, garantias, despesas incluídas e o compromisso total de pagamento proposto.
A atualização mantém o programa disponível além do prazo anterior e reduz uma exigência de tempo de cadastro. As principais condições financeiras, segundo a Agência Brasil, foram preservadas.
O efeito concreto é permitir novas contratações dentro do limite autorizado. A decisão de assumir o financiamento depende das condições oferecidas e da realidade financeira de cada profissional.
Na renovação do carro de trabalho, o que mais pesa para você: entrada, valor da parcela, custo total ou prazo de pagamento?
Conteúdo reproduzido originalmente em: clickpetroleoegas por Paulo Nogueira.