


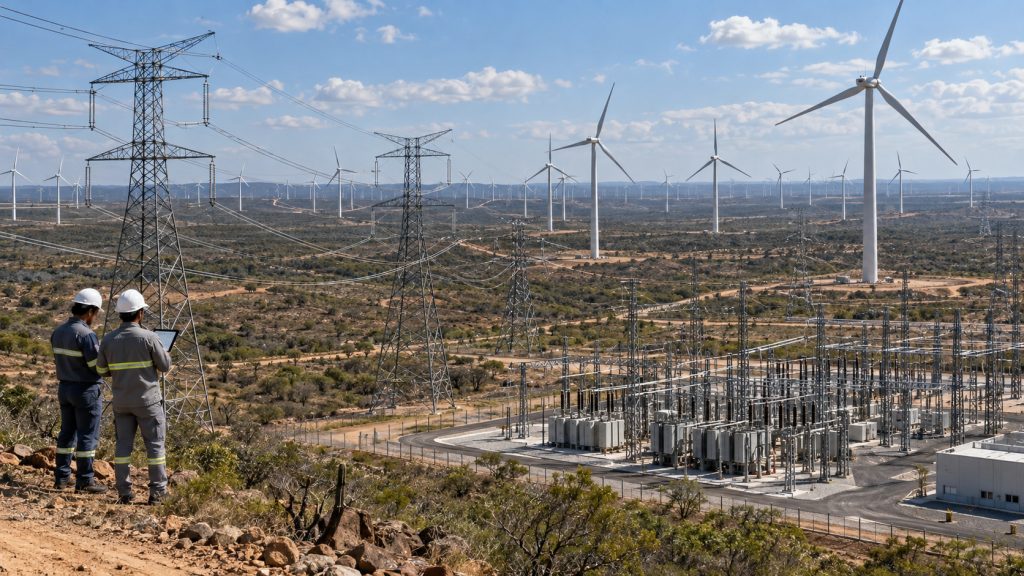
Brasil já tem 35 GW em energia eólica, concentra 90% das turbinas no Nordeste e agora enfrenta o gargalo que pode limitar a expansão até 2035
Escrito por Felipe Alves da Silva
Publicado em 05/10/2026 às 22:24
Atualizado em 05/10/2026 às 22:25
Seja o primeiro a reagir!
Prefira o CPG no Google
América Latina pode superar 120 GW de capacidade eólica terrestre na próxima década, mas restrições na transmissão já provocam cortes de geração e pressionam novos projetos no mercado brasileiro
O Brasil já possui cerca de 35 GW de capacidade de energia eólica onshore e ocupa posição central na expansão dessa fonte na América Latina. Aproximadamente 90% das turbinas brasileiras estão instaladas no Nordeste, região favorecida por ventos intensos e relativamente constantes ao longo do ano.
A escala alcançada, porém, criou um novo desafio. Produzir mais energia deixou de ser a única questão. Agora, uma parcela decisiva da expansão depende da capacidade de transportar a eletricidade dos grandes polos geradores até os centros consumidores.
Segundo levantamento publicado pela AEPET (Associação dos Engenheiros da Petrobrás), com base em dados de entidades e consultorias internacionais do setor, limitações da rede de transmissão aparecem entre os principais obstáculos para a próxima etapa da expansão eólica no continente.
ARTIGO CONTINUA ABAIXO
Veja também
A dimensão da oportunidade é expressiva. O Global Wind Energy Council (GWEC) estima que a América Latina e o Caribe podem mais que dobrar sua capacidade eólica terrestre até 2035, ultrapassando 120 GW, além de iniciar seus primeiros projetos eólicos offshore em escala comercial durante a década.
Brasil lidera mercado regional, mas expansão começa a encontrar limites físicos
Durante anos, a discussão sobre energia eólica no Brasil esteve concentrada na instalação de novas turbinas e na exploração do elevado potencial dos ventos, principalmente no Nordeste.
Essa lógica começa a mudar.
A consultoria Wood Mackenzie projeta que a capacidade eólica terrestre da América do Sul chegará a 83 GW em 2034, com crescimento anual médio de aproximadamente 6,5%. Brasil, Chile e Argentina responderiam juntos por cerca de 84% das novas instalações previstas no horizonte analisado.
No caso brasileiro, entretanto, a própria consultoria aponta uma perspectiva de crescimento mais moderado no curto prazo.
O problema não está na falta de vento nem na ausência de projetos. A dificuldade está no equilíbrio entre geração, demanda e infraestrutura elétrica.
A Wood Mackenzie identifica restrições de transmissão, excesso de oferta em determinados períodos e limitações da rede entre os fatores que dificultam uma expansão sustentada do mercado brasileiro. A crescente competição da fonte solar também altera a dinâmica de contratação de novos projetos.
Esse é um ponto importante para entender a nova fase do setor: uma região pode possuir recursos eólicos excepcionais e dezenas de bilhões de reais em ativos de geração, mas ainda assim enfrentar dificuldades para transformar toda essa capacidade em eletricidade efetivamente entregue ao consumidor.
Nordeste concentra cerca de 90% das turbinas brasileiras
A concentração geográfica ajuda a explicar por que a transmissão ganhou tanta importância.
Segundo os dados reunidos pela AEPET, aproximadamente 90% das turbinas eólicas brasileiras estão instaladas no Nordeste, enquanto a capacidade comercial onshore do país gira em torno de 35 GW.
Estados da região reúnem alguns dos melhores regimes de vento do mundo para geração elétrica e receberam, ao longo dos últimos anos, grandes complexos de produção.
Um exemplo é o Complexo Eólico Ventos de Santa Eugênia, na Bahia, operado pela Statkraft. O empreendimento reúne 14 parques eólicos e 91 turbinas, com potência individual de 5,7 MW. O complexo também está sendo combinado com uma usina solar de 162 MW, formando uma estrutura híbrida de geração renovável.
A concentração da oferta, porém, significa que grandes volumes de eletricidade precisam percorrer o sistema nacional até alcançar regiões de maior consumo.
Quando a capacidade das linhas não acompanha a velocidade de instalação das usinas, surgem congestionamentos e necessidade de limitar temporariamente a geração — fenômeno conhecido no setor como curtailment.
É justamente esse descompasso entre geração instalada e infraestrutura disponível que passa a ocupar posição central na discussão sobre os próximos gigawatts eólicos brasileiros.
Wood Mackenzie vê crescimento, mas alerta para desaceleração
A expansão não deve parar.
A Wood Mackenzie continua enxergando potencial de longo prazo no Brasil, especialmente com o avanço do mercado livre de energia e dos contratos privados de fornecimento, conhecidos como PPAs.
Em projeção anterior para o setor elétrico brasileiro, a consultoria estimou que fontes solar e eólica poderiam liderar grande parte das novas instalações do país até 2034, com cerca de 24 GW adicionais de energia eólica terrestre no período analisado.
O cenário de curto prazo, porém, tornou-se mais cauteloso.
Em seu levantamento de 2025 sobre a América do Sul, a Wood Mackenzie afirmou que os desequilíbrios do sistema e as limitações da rede reduzem o ritmo esperado de novos projetos no Brasil. A consultoria também observa que a expansão ocorrida nos últimos anos criou situações de oferta elevada diante de uma demanda que não avançou no mesmo ritmo.
Na prática, a próxima fase da energia eólica brasileira depende menos de provar que o país possui bons ventos — isso já está estabelecido — e mais de conseguir integrar geração, transmissão, armazenamento e consumo de maneira economicamente sustentável.
América Latina pode ultrapassar 120 GW até 2035
O potencial regional permanece elevado.
O relatório do Global Wind Energy Council, desenvolvido com a ERM, estima que a América Latina e o Caribe podem superar 120 GW de capacidade eólica onshore até 2035. O estudo também prevê a entrada dos primeiros gigawatts de projetos offshore na região ao longo da próxima década.
O GWEC chama atenção, entretanto, para outro desafio além da transmissão: a cadeia produtiva.
A fabricação de componentes eólicos na América Latina permanece fortemente concentrada em países como Brasil e México, enquanto outros mercados ainda possuem menor capacidade industrial local. Para sustentar uma expansão acelerada, a entidade considera necessárias novas fábricas, infraestrutura, mão de obra qualificada e políticas capazes de dar previsibilidade aos investidores.
A entidade coloca essa expansão dentro de uma transformação global mais ampla. Em 2024, 92,5% de toda a nova capacidade de geração elétrica instalada no mundo veio de fontes renováveis, segundo dados destacados pelo GWEC.
Argentina começa a ligar novos parques diretamente à expansão da transmissão
Outro exemplo de como a rede elétrica passou a fazer parte da própria concepção dos projetos aparece na Argentina.
O país possui quase 4,6 GW de capacidade eólica e prepara novos investimentos que combinam geração e infraestrutura de escoamento.
Entre eles está o Parque Eólico de Olavarría, na província de Buenos Aires. O projeto prevê 29 turbinas da Vestas, capacidade instalada total de 185,6 MW e uma linha de transmissão de aproximadamente 25 quilômetros.
O investimento total é estimado em cerca de US$ 275 milhões. A energia deverá ser utilizada também pela siderúrgica Acindar, pertencente ao grupo ArcelorMittal, dentro de uma estratégia de redução das emissões de suas operações industriais.
A característica mais relevante, do ponto de vista regional, é que a infraestrutura de transmissão faz parte do próprio projeto privado.
Isso mostra como a discussão energética começa a mudar na América Latina: instalar turbinas já não basta. É necessário garantir que a energia produzida consiga chegar ao mercado.
Próxima corrida eólica será também uma corrida por linhas de transmissão
Brasil, México, Argentina e outros países latino-americanos continuam dispondo de recursos naturais suficientes para ampliar significativamente a geração eólica.
O GWEC considera possível superar 120 GW de capacidade terrestre até 2035. A Wood Mackenzie, olhando especificamente para a América do Sul, prevê 83 GW em 2034. As metodologias e recortes geográficos são diferentes, mas ambas as análises convergem em um ponto: há espaço para crescimento, desde que os gargalos estruturais sejam enfrentados.
Para o Brasil, a questão é particularmente relevante porque a primeira grande etapa da expansão já ocorreu.
Com aproximadamente 35 GW instalados e uma enorme concentração de parques no Nordeste, o país entra agora em uma fase na qual linhas de transmissão, armazenamento, expansão da demanda e planejamento do sistema elétrico podem ser tão determinantes quanto a construção de novas turbinas.
O vento continua disponível. O desafio passa a ser garantir caminho para a energia que ele produz.
Conteúdo reproduzido originalmente em: clickpetroleoegas por Felipe Alves da Silva.