


Faça um comentário
4 min de leitura
China perde mais de 40 mil empregos em cinco fabricantes de painéis solares, mesmo com instalações recordes no mundo, após excesso de produção derrubar preços e margens de lucro
Escrito por Felipe Alves da Silva
Publicado em 15/10/2026 às 23:12
Energia Renovável
Grupo
Seja o primeiro a reagir!
Prefira o CPG no Google
Levantamento da Reuters revela que Longi, Trina Solar, Jinko Solar, JA Solar e Tongwei reduziram seus quadros em 21% durante 2025, enquanto a capacidade industrial chinesa continua muito acima da demanda mundial.
A China perdeu 40.589 postos de trabalho em cinco das maiores fabricantes de painéis solares durante 2025, mesmo em um período de expansão da geração fotovoltaica mundial. O número representa uma redução de 21% no quadro combinado de funcionários da Longi Green Energy, Trina Solar, Jinko Solar, JA Solar e Tongwei.
Os dados foram revelados pela Reuters em 14 de outubro de 2026, após análise dos relatórios corporativos das cinco empresas. Juntas, elas encerraram 2025 com 154.061 empregados, contra 194.650 no final de 2024.
A redução ocorreu depois de outro corte expressivo, de 31%, registrado em 2024. Considerando os dois anos, as fabricantes perderam aproximadamente metade de seus trabalhadores.
ARTIGO CONTINUA ABAIXO
Veja também
O resultado expõe um problema que atinge a indústria solar chinesa: o crescimento da instalação de painéis fotovoltaicos não tem sido suficiente para garantir a rentabilidade das empresas que os fabricam.
China consegue fabricar o dobro dos painéis solares que o mercado mundial demanda
O principal motivo da crise está no excesso de capacidade industrial.
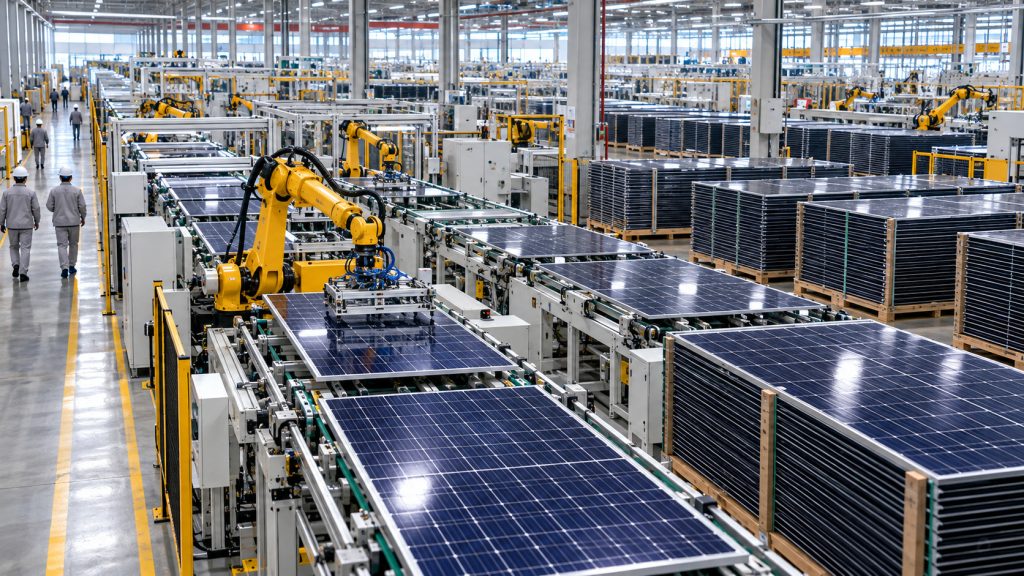
Segundo a Reuters, as fabricantes chinesas desenvolveram uma estrutura produtiva capaz de atender aproximadamente duas vezes a demanda mundial por equipamentos solares.
Com tantas empresas disputando compradores, a oferta elevada pressiona os preços e reduz as margens de lucro.
Um levantamento da consultoria Thunder Said Energy mostra que o preço médio de venda dos módulos das cinco fabricantes caiu de US$ 350 por quilowatt em 2019 para US$ 130 por quilowatt em 2025.
A redução representa uma queda de aproximadamente 63% no período.
O problema é que equipamentos mais baratos não significam necessariamente bons resultados financeiros para os fabricantes.
A margem operacional média medida pelo EBIT das cinco companhias passou de -8% em 2024 para -13% em 2025. Isso indica que as perdas operacionais se aprofundaram, apesar das tentativas de redução de custos.
Cortes atingem fábricas, pesquisa e áreas administrativas
Os documentos analisados pela Reuters apontam que a diminuição dos quadros ocorreu principalmente em atividades de produção, pesquisa e desenvolvimento e funções administrativas.
A Tongwei informou redução de 21% em seu pessoal técnico durante 2025. A Longi, por sua vez, diminuiu em 15% os gastos com pesquisa e desenvolvimento.
Já a Trina Solar registrou uma taxa de rotatividade voluntária de 18% a 19%.
Existe uma distinção importante: nenhuma das cinco fabricantes anunciou publicamente um programa de demissões em massa durante o período analisado. Assim, os 40.589 postos representam a redução líquida dos quadros de funcionários, não necessariamente o mesmo número de trabalhadores formalmente demitidos.
Para a indústria, o efeito é significativo. As empresas estão encolhendo justamente quando o mundo continua ampliando o uso da energia fotovoltaica.
Instalações solares na China podem cair de 315 GW para até 150 GW em 2026
A pressão sobre os fabricantes aumentou com a desaceleração do mercado chinês.
Em 2025, a China instalou um recorde de 315 gigawatts (GW) de capacidade solar. Para 2026, a Jefferies projeta novas instalações entre 150 GW e 200 GW.
A mudança está relacionada, entre outros fatores, às reformas nas regras de remuneração da energia renovável no país, com maior utilização de mecanismos de mercado.
O comércio exterior também apresenta sinais de desaceleração.
Entre janeiro e agosto de 2026, as exportações chinesas de células e painéis solares caíram 10% em volume na comparação com o mesmo período do ano anterior.
Esses números ajudam a explicar por que a redução de trabalhadores não resolveu as dificuldades financeiras das fabricantes.
O setor não enfrenta apenas custos elevados. Enfrenta uma estrutura produtiva maior do que a demanda consegue absorver nas condições atuais.
Novas regras de eficiência em 2027 podem acelerar a reestruturação das fabricantes
O governo chinês prepara novos padrões de intensidade energética para a produção de polissilício e wafers, além de exigências de eficiência para módulos fotovoltaicos.
As regras deverão entrar em vigor em 1º de janeiro de 2027.
Segundo análise de Cheng Wang, da Morningstar, divulgada pela Reuters, as novas exigências poderão pressionar instalações menos eficientes e contribuir para reduzir a capacidade excedente do setor.
Isso não significa que a crise esteja resolvida.
A expectativa é de que o excesso de capacidade ainda persista em 2027, embora analistas considerem possível que a fase mais intensa da retração esteja próxima do fim.
Para o mercado internacional, incluindo o brasileiro, a situação merece atenção porque os fabricantes chineses possuem papel central no fornecimento mundial de equipamentos fotovoltaicos.
O contraste permanece: a energia solar cresce como fonte de eletricidade, mas algumas das maiores empresas responsáveis por fabricar seus equipamentos continuam perdendo funcionários e enfrentando prejuízos.
Os resultados de 2026 e a entrada em vigor das novas exigências industriais, em janeiro de 2027, serão os próximos indicadores para avaliar a recuperação do setor.
Fonte
reuters
Conteúdo reproduzido originalmente em: clickpetroleoegas por Felipe Alves da Silva.