


Faça um comentário
6 min de leitura
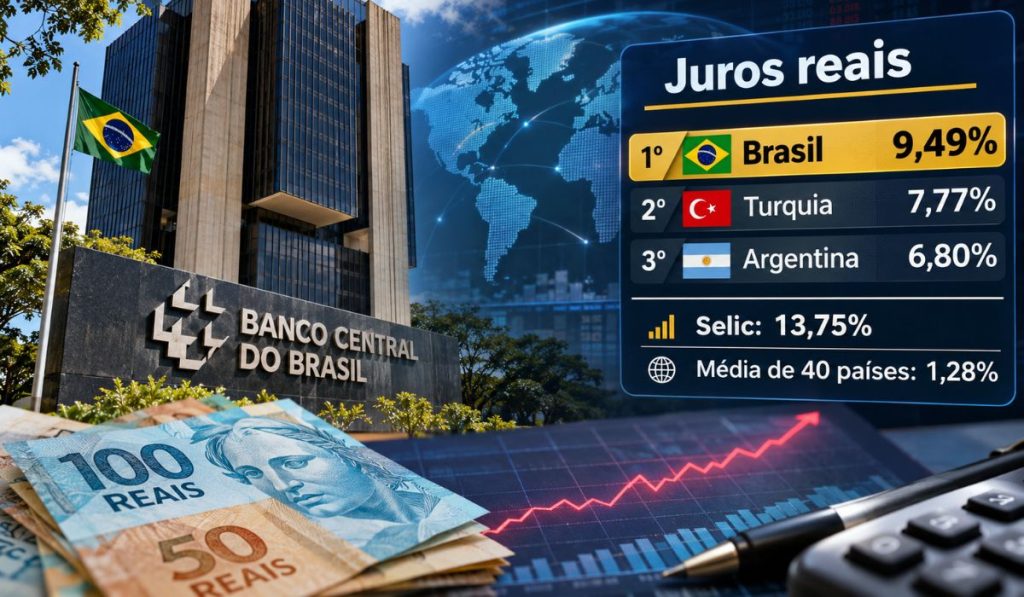
Brasil segue no topo do ranking mundial de juros reais, chega a 9,49% e supera Turquia e Argentina em levantamento com 40 países
Escrito por Ana Alice
Publicado em 07/11/2026 às 19:39
Atualizado em 07/11/2026 às 20:01
Economia
Grupo
Seja o primeiro a reagir!
Prefira o CPG no Google
Com a Selic mantida em 13,75% ao ano, Brasil lidera levantamento internacional de juros descontados da inflação esperada. Resultado supera o de outras economias emergentes e evidencia o custo elevado do dinheiro no país.
O Brasil continua na primeira posição do ranking mundial de juros reais, com uma taxa de 9,49% ao ano, segundo levantamento divulgado em 4 de novembro de 2026 pelas consultorias MoneYou e Lev Intelligence. Entre as 40 economias analisadas, nenhuma apresentou um resultado superior ao brasileiro.
A liderança foi mantida após o Comitê de Política Monetária (Copom) do Banco Central decidir, na quarta-feira (4), interromper a sequência de cortes da taxa básica de juros e manter a Selic em 13,75% ao ano.
O resultado coloca o Brasil à frente de países que também convivem com taxas elevadas, como Turquia, Argentina e Rússia. Além da comparação internacional, o levantamento mostra como o custo do dinheiro permanece alto para empresas, consumidores e para o financiamento da atividade econômica.
ARTIGO CONTINUA ABAIXO
Veja também
Brasil supera Turquia e Argentina e tem juros reais mais de sete vezes acima da média
A distância entre o Brasil e os demais países chama atenção. Enquanto a taxa real brasileira chegou a 9,49%, a Turquia aparece em segundo lugar, com 7,77%, seguida pela Argentina, com 6,80%.
A Rússia ocupa a quarta posição, com 6,57%, e a Colômbia completa o grupo dos cinco primeiros colocados, com 4,05%.
Mais abaixo aparecem Indonésia, com 3,67%, México, com 3,26%, África do Sul, com 2,93%, Hungria, com 2,04%, e Chile, com 1,69%.
A média dos 40 países ficou em 1,28% ao ano no cenário de manutenção dos juros. Isso significa que a taxa brasileira é mais de sete vezes superior à média do grupo analisado.
O levantamento também revela uma diferença importante entre os juros nominais e os reais. Quando se observa apenas a taxa básica, sem descontar a inflação, o Brasil aparece na quarta colocação, atrás de Turquia, Argentina e Rússia.
A Turquia, por exemplo, apresenta juros nominais de 36% ao ano, muito acima da Selic brasileira. Entretanto, depois de considerada a inflação esperada, sua taxa real fica abaixo da registrada no Brasil.
É justamente essa diferença que torna os juros reais relevantes para a comparação entre economias: uma taxa nominal muito elevada não significa necessariamente que o rendimento ou o custo do dinheiro, descontada a inflação, seja igualmente alto.
Por que o levantamento apresenta 9,49% e também 9,05%
O relatório da MoneYou e da Lev Intelligence considera a inflação projetada para os próximos 12 meses e uma taxa de juros negociada no mercado financeiro para período equivalente.
No caso brasileiro, a projeção de inflação utilizada foi de 4,99%, obtida a partir das expectativas reunidas pelo Banco Central no relatório Focus.
O cálculo não consiste simplesmente em subtrair a inflação esperada da Selic. A consultoria utiliza como referência o contrato de Depósito Interfinanceiro (DI) com vencimento próximo de um ano e aplica uma fórmula que relaciona juros nominais e inflação projetada.
Esse detalhe ajuda a explicar por que a taxa real de 9,49% não corresponde à diferença direta entre os 13,75% da Selic e os 4,99% da inflação esperada.
Há outra particularidade no documento original. Como o levantamento foi preparado antes da decisão do Copom, a consultoria apresentou diferentes cenários para a reunião de novembro.
Em uma simulação que considerava corte de 0,25 ponto percentual na Selic, o juro real brasileiro ficaria em 9,05%. Já o cenário de manutenção apresentava 9,49%, enquanto uma redução de 0,50 ponto levaria o indicador a 8,77%.
Como o Banco Central efetivamente manteve a taxa em 13,75%, o resultado de 9,49% corresponde ao cenário que se concretizou.
A diferença também mostra por que é necessário identificar a metodologia e a hipótese utilizada antes de comparar levantamentos de juros reais. No ranking anterior, divulgado em setembro, o Brasil já liderava a comparação, com taxa de 8,45%.
Banco Central interrompe cortes da Selic diante de riscos para a inflação
A decisão de manter a Selic foi tomada por unanimidade pelo Copom em 4 de novembro. O movimento interrompeu uma sequência de cinco reduções consecutivas iniciada em março, quando a taxa básica estava em 15% ao ano.
No comunicado do Banco Central, o colegiado apontou um ambiente externo mais adverso, marcado pelo prolongamento dos conflitos no Oriente Médio e pelos impactos sobre os preços do petróleo e de seus derivados.
Internamente, o comitê destacou a piora das expectativas de inflação e o aumento das incertezas econômicas, apesar dos sinais de desaceleração mais intensa da atividade.
As projeções de inflação reunidas pelo relatório Focus estavam em 5,2% para 2026 e 4,8% para 2027, segundo o documento da autoridade monetária.
O Banco Central argumenta que manter juros elevados ajuda a conter a demanda e reduzir pressões sobre os preços. A medida, porém, também encarece o crédito e pode limitar o consumo e os investimentos, efeitos que fazem parte do mecanismo de atuação da política monetária.
Na avaliação do Copom, o cenário exige cautela para que a inflação volte a convergir à meta. O comunicado não estabeleceu uma data para a retomada dos cortes.
Juros elevados pressionam empresas e famílias, mas favorecem aplicações financeiras
Para quem precisa financiar uma casa, comprar um veículo ou parcelar uma despesa, juros elevados tendem a significar crédito mais caro. A Selic não é a taxa cobrada diretamente nesses contratos, mas influencia os custos de captação dos bancos e as condições oferecidas aos clientes.
Nas empresas, o impacto aparece principalmente no financiamento de estoques, no capital de giro e nos projetos de expansão. Quando o custo de tomar dinheiro emprestado aumenta, investimentos podem ser adiados ou perder atratividade.
A Confederação Nacional da Indústria (CNI) criticou a manutenção da Selic em 13,75%. Em manifestação divulgada no mesmo dia da decisão, a entidade avaliou que a política monetária permanece excessivamente restritiva para empresas e consumidores.
O presidente da CNI, Ricardo Alban, defendeu a retomada gradual dos cortes, argumentando que o controle da inflação pode ser buscado sem impor custos maiores que os necessários à atividade econômica.
A entidade também relacionou o ambiente de crédito caro à pressão sobre o caixa das indústrias. Em consulta realizada com empresários em outubro, 51,9% dos participantes esperavam maior necessidade de financiamento para pagar fornecedores nos três meses seguintes.
Por outro lado, taxas elevadas podem tornar aplicações de renda fixa mais atraentes, especialmente aquelas vinculadas à Selic e a outros indicadores de juros. Isso não significa, porém, que um investimento específico ofereça automaticamente retorno real de 9,49%, pois o resultado depende da remuneração, da inflação efetiva, dos impostos e dos custos da aplicação.
A próxima reunião do Copom está prevista para 8 e 9 de dezembro de 2026. Até lá, a trajetória das expectativas de inflação, do câmbio e dos preços de energia continuará entre os fatores acompanhados pelo Banco Central para decidir se haverá espaço para retomar a redução da Selic.
Conteúdo reproduzido originalmente em: clickpetroleoegas por Ana Alice.