
Faça um comentário
6 min de leitura
Crise de dívidas no campo faz lucro do Banco do Brasil despencar 66,5% no 3º trimestre de 2026 e banco cortar pela metade a previsão de ganhos após alta da inadimplência rural
Escrito por Flavia Marinho
Publicado em 12/11/2026 às 10:41
Atualizado em 12/11/2026 às 11:01
Seja o primeiro a reagir!
Prefira o CPG no Google
A inadimplência entre produtores de soja, milho e pecuária pressionou o Banco do Brasil, que lucrou R$ 1,27 bilhão no 3º trimestre de 2026, queda de 66,5%, e cortou pela metade a projeção de lucro anual.
O avanço das dívidas em atraso no agronegócio atingiu em cheio o Banco do Brasil. A instituição registrou lucro líquido ajustado de R$ 1,27 bilhão entre julho e setembro de 2026, queda de 66,5% na comparação com o mesmo trimestre do ano passado. A informação foi divulgada no balanço de quarta-feira (11), quando o banco também reduziu drasticamente o lucro que espera obter até dezembro.
Os problemas se concentram em parte dos financiamentos de médios e grandes produtores de soja, milho e pecuária, sobretudo no Centro-Oeste. Com os atrasos, o custo do crédito chegou a R$ 21,2 bilhões em apenas três meses. Ao mesmo tempo, a carteira do agronegócio recuou para R$ 403,6 bilhões, colocando o financiamento rural no centro de uma revisão das contas da instituição.
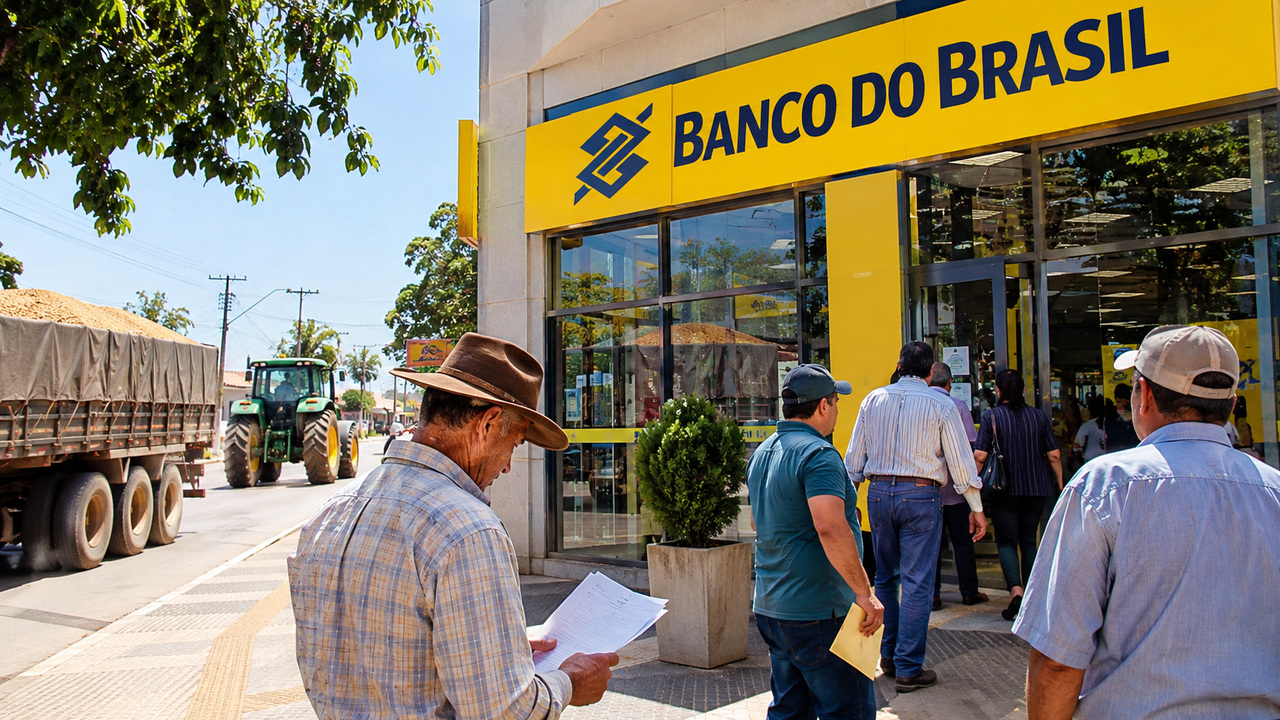
Soja, milho e pecuária concentram os atrasos que pressionam o banco no Centro-Oeste
A taxa de inadimplência acima de 90 dias nos empréstimos do agronegócio chegou a 6,92% em setembro. Um ano antes, estava em 4,84%; em junho de 2026, marcava 6,27%. O movimento revela uma deterioração que se intensificou justamente durante o terceiro trimestre.
ARTIGO CONTINUA ABAIXO
Veja também
O Banco do Brasil atribuiu o crescimento dos atrasos principalmente a operações de produtores de médio e grande porte ligados aos grãos e à criação de gado. A instituição também identificou despesas pontuais de crédito com empresas do segmento de atacado, de modo que nem toda a pressão sobre as contas veio das fazendas.
Considerando toda a instituição, a inadimplência acima de 90 dias chegou a 6,08%, ante 4,51% em setembro de 2025. Nas operações com pessoas físicas, o índice atingiu 9,14%; nas de pessoas jurídicas, 3,44%. Os números deixam claro que a piora não se restringe ao campo, embora os financiamentos agropecuários tenham assumido papel central no balanço.
A taxa mede o peso das operações com pagamentos vencidos há mais de três meses e não significa que essa mesma porcentagem de todos os agricultores brasileiros esteja inadimplente. Ela retrata a qualidade de uma carteira específica de financiamentos.
Custo dos empréstimos sobe para R$ 21,2 bilhões e consome grande parte do resultado trimestral
O crescimento dos atrasos levou o banco a reconhecer despesas maiores com o risco de não receber parte dos empréstimos. O chamado custo do crédito alcançou R$ 21,2 bilhões no trimestre, 18,4% acima do valor registrado entre julho e setembro de 2025 e 14,9% superior ao trimestre imediatamente anterior.
Esse indicador reúne provisões contábeis para perdas esperadas, efeitos de renegociações e valores recuperados de dívidas antigas. Portanto, o total não representa dinheiro integralmente perdido por produtores rurais nem se refere exclusivamente ao agronegócio. Ainda assim, mostra como o aumento do risco nas operações de financiamento afeta diretamente o lucro bancário.
Nos nove primeiros meses do ano, a despesa acumulada com custo do crédito chegou a R$ 58,6 bilhões. A margem financeira bruta, diferença entre receitas de operações financeiras e custos de captação, ficou em R$ 26 bilhões no terceiro trimestre, retração de 1,5% em um ano.
A rentabilidade sobre o patrimônio líquido também sofreu: caiu de 8,4% no terceiro trimestre de 2025 para 2,8% agora. É um retrato da dificuldade de transformar uma ampla carteira de clientes e financiamentos em resultado positivo enquanto os atrasos avançam.
Banco corta pela metade a previsão de lucro de 2026 e eleva os gastos esperados com crédito
O balanço obrigou o Banco do Brasil a refazer suas projeções anuais. Antes, a instituição trabalhava com lucro líquido ajustado entre R$ 18 bilhões e R$ 22 bilhões em 2026. Agora, estima fechar o ano com um resultado de R$ 9 bilhões a R$ 11 bilhões: exatamente metade das faixas anteriores.
Ao mesmo tempo, a expectativa para o custo do crédito subiu de R$ 65 bilhões a R$ 70 bilhões para R$ 80 bilhões a R$ 83 bilhões. O banco também passou a prever que sua carteira de crédito poderá terminar o ano entre estabilidade e retração de 2%, em vez da expansão de 0,5% a 4,5% projetada anteriormente.
A carteira expandida total, que reúne as operações de crédito do banco em diferentes segmentos, fechou setembro em aproximadamente R$ 1,3 trilhão. O volume cresceu 2,2% em doze meses, mas diminuiu 0,5% em relação a junho, evidenciando um ritmo mais fraco ao longo do trimestre.
Crédito para o agronegócio recua, mas Plano Safra segue movimentando bilhões
A carteira específica de agronegócios terminou setembro em R$ 403,6 bilhões, recuo de 4,3% em relação a junho. Na comparação com setembro de 2025, porém, ainda houve crescimento de 1,2%. Os dois movimentos mostram que houve retração recente sem que isso represente uma interrupção generalizada dos financiamentos ao produtor.
Nos três primeiros meses do Plano Safra 2026/2027, o Banco do Brasil desembolsou R$ 24,5 bilhões em operações do setor. Segundo a instituição, o Pronaf, voltado à agricultura familiar, avançou 3,3% frente ao mesmo intervalo da safra anterior.
O banco havia anunciado, em julho, R$ 210 bilhões para financiar o ciclo agrícola 2026/2027, contemplando produtores de portes distintos e atividades que vão do custeio de lavouras à compra de equipamentos. A diferença entre recursos anunciados para o ciclo e dinheiro efetivamente desembolsado precisa ser considerada: uma previsão de financiamento para toda a safra não equivale a um volume já liberado.
Diante da piora da carteira, o Banco do Brasil afirma que pretende priorizar operações com melhor relação entre risco e retorno e reforçar a cobrança e a recuperação de créditos, incluindo garantias vinculadas aos contratos. Para o produtor que depende de financiamento a cada safra, a saúde financeira do setor e as condições de renegociação ganham importância no planejamento.
Renegociação das dívidas rurais avança lentamente e ainda não aliviou o balanço
Uma das respostas aos problemas do campo é a renegociação de obrigações acumuladas em períodos de perdas climáticas ou de mercado. Em setembro, o próprio Banco do Brasil informou que havia reforçado o atendimento a produtores e cooperativas para operações enquadradas na Medida Provisória 1.376/2026.
A medida prevê condições específicas para agricultores que sofreram perdas em pelo menos duas safras entre 2019 e 2025, com possibilidade de carência e alongamento de prazos, conforme os requisitos de cada operação. Em setembro, segundo informações financeiras divulgadas posteriormente, as contratações vinculadas à medida somavam R$ 163 milhões, ritmo ainda limitado diante do tamanho da carteira rural.
O acesso à renegociação depende da análise de cada contrato e da documentação exigida. A procura pelos canais oficiais do banco é fundamental para quem precisa verificar se suas dívidas se enquadram nas regras em vigor.
Dividendos menores e o desafio de recuperar a confiança até o fechamento do ano
O efeito da inadimplência alcançou também os acionistas. O Banco do Brasil reduziu de 30% para 25% a parcela do lucro destinada à remuneração dos investidores em 2026, limitando a distribuição ao mínimo obrigatório. A instituição ainda cancelou anúncios intermediários de proventos previstos para novembro.
Os juros sobre capital próprio anunciados para o terceiro trimestre somaram R$ 197 milhões, equivalentes a aproximadamente R$ 0,04 por ação, valor cerca de 52% inferior ao de igual período do ano anterior. O banco informou que a distribuição de 2027 será condicionada às projeções de capital, sem pagamentos intermediários previstos.
Apesar da forte retração trimestral, o Banco do Brasil acumulou lucro ajustado de R$ 8,6 bilhões nos primeiros nove meses de 2026. O desafio agora é conter novos atrasos, acelerar soluções para os financiamentos problemáticos e preservar sua capacidade de emprestar justamente em uma economia em que safras, rebanhos e investimentos rurais dependem de crédito.
Na sua região, os produtores estão encontrando mais dificuldades para conseguir financiamento ou renegociar dívidas? Conte nos comentários como está a situação do crédito rural e compartilhe esta reportagem com quem acompanha o agronegócio brasileiro.
Tags
Banco do Brasil
Conteúdo reproduzido originalmente em: clickpetroleoegas por Flavia Marinho.