
Faça um comentário
7 min de leitura
Comprou apartamento e o banco não liberou o crédito? Distratos chegam a 21% das vendas de médio e alto padrão, maior proporção desde 2020, e desistir pode custar até metade do valor pago
Escrito por Flavia Marinho
Publicado em 21/10/2026 às 07:54
Atualizado em 21/10/2026 às 07:55
Construção
Grupo
Seja o primeiro a reagir!
Prefira o CPG no Google
Cancelamentos de imóveis de médio e alto padrão equivaleram a 21% das vendas brutas no primeiro semestre de 2026, maior nível desde 2020. Juros, dificuldade de financiamento e multas ameaçam quem compra na planta.
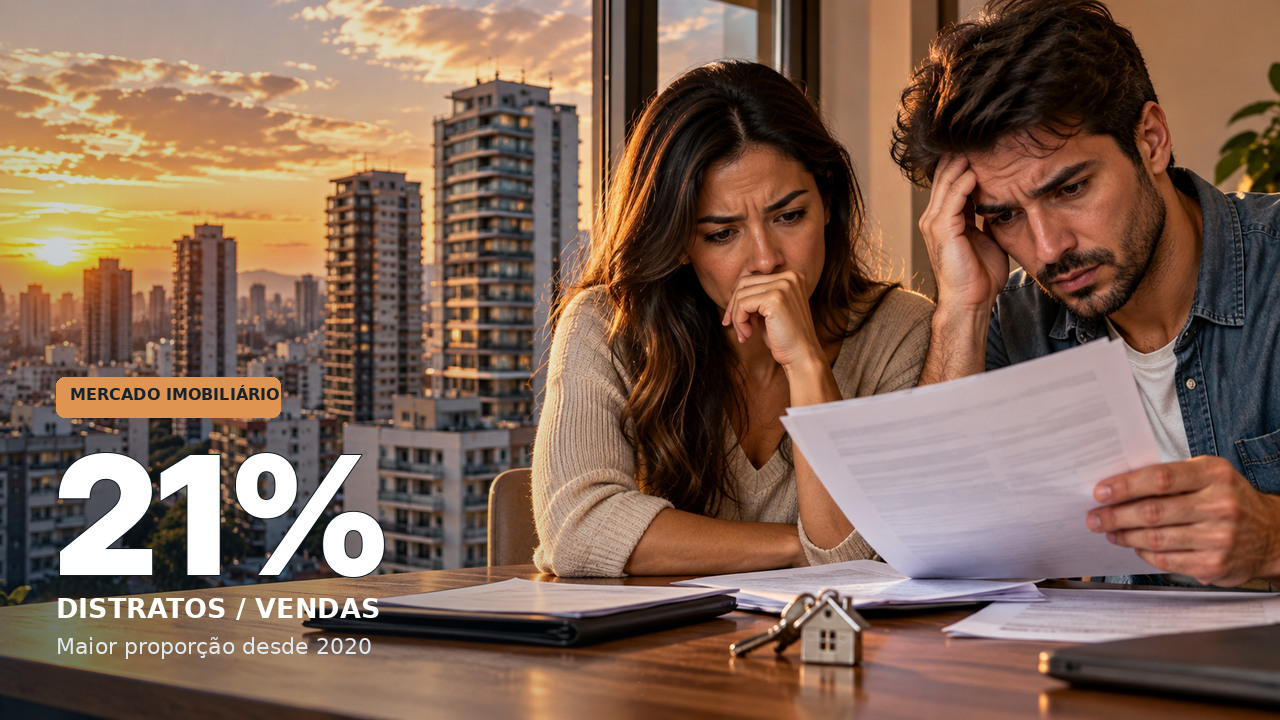
Um em cada cinco: essa é a proporção entre distratos e vendas brutas de apartamentos de médio e alto padrão registrada no Brasil no primeiro semestre de 2026. Os cancelamentos chegaram a 21% das vendas, o maior percentual desde igual período de 2020, segundo dados da Associação Brasileira de Incorporadoras Imobiliárias (Abrainc) divulgados em reportagem do Estadão reproduzida pela Abecip.
Há compradores que passam anos pagando pela obra e chegam à reta final sem conseguir o financiamento necessário para quitar o restante. Juros mais altos, dívidas acumuladas e entraves na documentação dos prédios estão entre os obstáculos relatados por especialistas e construtoras. Perder o contrato pode significar também perder uma parte relevante do dinheiro já pago.
O apartamento está quase pronto, mas o financiamento pode impedir a entrega das chaves
O risco pode aparecer quando o edifício já está perto de ficar pronto. Durante a construção, o comprador paga parcelas para a incorporadora. Depois, precisa de um banco para financiar o saldo. Se a família ficou mais endividada, perdeu renda ou passou a enfrentar prestações maiores, a aprovação pode falhar justamente na etapa que antecede as chaves.
ARTIGO CONTINUA ABAIXO
Veja também
O economista Rodger Campos, do Insper Cidades, relacionou o avanço dos cancelamentos aos juros, ao endividamento das famílias e ao encarecimento das obras. Além da capacidade de pagamento, há um problema do lado das construtoras: a emissão tardia do Habite-se, documento necessário para regularizar a conclusão da obra, também pode adiar o financiamento bancário.
O percentual resulta de uma comparação entre cancelamentos registrados e vendas brutas contabilizadas no mesmo semestre. Como contratos antigos também podem ser encerrados em 2026, esse número mede o movimento do mercado, sem acompanhar apenas os clientes que compraram naquele período.
Lavvi registra alta de 82% nas desistências e Trisul cresce 29,4% nos cancelamentos
A pressão já aparece em empresas do setor. A Lavvi registrou aumento de 82% no número de distratos entre o primeiro semestre de 2025 e igual período de 2026. Os cancelamentos ocorreram em diferentes empreendimentos, e a companhia apontou dificuldades financeiras dos clientes como motivo predominante.
Na Trisul, a alta foi de 29,4% na mesma comparação. A incorporadora afirmou que o crescimento acompanha um período de mais entregas de apartamentos, quando aumenta também o número de clientes que precisam fechar a operação com o banco. A administração disse monitorar diariamente os cancelamentos, sem classificá-los como um problema crítico até o momento.
Esses dois percentuais mostram quanto cresceu o número de contratos cancelados em cada empresa na comparação anual. O índice de 21% da Abrainc é diferente: compara distratos com vendas brutas. Os balanços empresariais, porém, revelam que a dificuldade de chegar ao financiamento final já aparece em negócios concretos.
Imóveis populares têm índice menor, mas alguns empreendimentos enfrentam problemas
Quem procura imóveis mais baratos encontra outro retrato. No segmento econômico, que inclui empreendimentos ligados ao Minha Casa, Minha Vida, os distratos equivaleram a 10,5% das vendas brutas em seis meses — aproximadamente metade da proporção observada no médio e alto padrão. O acesso a subsídios e modalidades de financiamento diferentes ajuda a separar esses mercados.A proporção de distratos em dois mercados
A diferença geral não impediu picos em construtoras específicas. A Plano&Plano registrou taxa de distratos de 25% no trimestre mais recente relatado na reportagem, avanço de 16,9 pontos percentuais ante igual período do ano passado. Segundo a empresa, clientes com renda informal tiveram dificuldades para comprovar capacidade financeira e concluir o crédito.
A Tenda informou aumento próximo de 100% na quantidade de distratos no terceiro trimestre de 2026 frente ao mesmo trimestre de 2025. A companhia citou mudanças temporárias no limite de comprometimento da renda e maior rigor na concessão do crédito. Cada índice tem sua base: a taxa de 25% da Plano&Plano e a variação de quase 100% da Tenda não representam o desempenho de todo o Minha Casa, Minha Vida.
Desistir do imóvel pode custar parte da entrada e das parcelas já pagas
Quem perde a capacidade de pagar pode descobrir outra conta difícil: a multa para encerrar a compra. A Lei nº 13.786/2018, a Lei do Distrato, estabelece limites e condições para a restituição dos valores em contratos com incorporadoras. O resultado depende de quem causou a rescisão e das características do empreendimento.
Quando a desistência decorre de inadimplência do comprador, a multa contratual pode chegar a 25% das quantias pagas. Nos empreendimentos submetidos ao chamado patrimônio de afetação — regime que separa os recursos de determinada obra do patrimônio geral da incorporadora — a lei admite cláusula penal de até 50% do que foi pago. Corretagem, encargos e prazos de restituição também precisam ser examinados conforme a lei e o contrato.
Em uma simulação simples, quem pagou R$ 80 mil pelo imóvel enfrentaria limites de multa de R$ 20 mil ou R$ 40 mil, conforme o regime e a cláusula aplicável, antes de considerar outras parcelas e condições legais. Os percentuais são tetos previstos em lei, não descontos automáticos. O Superior Tribunal de Justiça discute a retenção de até 50% no Tema 1466, ainda classificado como afetado em outubro de 2026.
Se a construtora atrasou a obra além do prazo, o direito à devolução muda
O motivo do cancelamento muda completamente a conta. A legislação permite que o contrato contenha tolerância expressa de até 180 dias para conclusão da obra. Ultrapassado o prazo aplicável sem culpa do adquirente, a rescisão por atraso da incorporadora pode dar direito à devolução integral das quantias pagas, corrigidas, e às penalidades previstas em lei e no contrato.
As queixas por atraso de obras também cresceram. Em São Paulo, um levantamento do Procon publicado pelo Estadão aponta 785 reclamações em 2024, 1.194 em 2025 e 1.296 até 12 de outubro de 2026. O aumento se refere às reclamações registradas, não ao total de contratos cancelados.
Entre os casos narrados está o de Denise Garcia, que comprou em 2021 um apartamento no Do It Pinheiros, zona oeste de São Paulo. A entrega estava prevista para agosto de 2024, com a tolerância contratual, mas ela pediu o distrato em maio de 2025 diante do atraso. A Justiça reconheceu seu direito à restituição integral. Procuradas pelo Estadão, as empresas envolvidas apontaram dificuldades com trâmites públicos e serviços essenciais ao empreendimento.
Quando o contrato é cancelado, a construtora precisa encontrar outro comprador
Quando o contrato termina, o apartamento volta ao estoque da construtora. A unidade precisa encontrar outro comprador, enquanto continuam despesas como manutenção e condomínio, conforme a situação do imóvel. Se novas vendas demoram, o dinheiro que entraria com o financiamento também fica mais distante.
Na capital paulista, a estimativa do Secovi-SP citada na apuração é de 13 meses para comercializar um imóvel novo de médio ou alto padrão, ante cerca de oito meses no segmento econômico. São prazos gerais de venda do estoque, e não uma medição exclusiva do tempo para revender apartamentos distratados.
No auge da crise imobiliária iniciada em 2014, o número de cancelamentos chegou a superar metade das vendas, de acordo com a Abrainc. A proporção atual é menor, mas os próximos meses serão observados de perto: uma sequência de imóveis devolvidos e com revenda lenta pode aumentar a pressão sobre construtoras mesmo sem repetir aquela crise.
Quem está comprando imóvel na planta precisa olhar além da prestação anunciada
Quem está escolhendo um apartamento na planta precisa fazer uma conta até a data de entrega, e não apenas até a assinatura: quanto já será pago à construtora, quanto restará para financiar, quais correções incidirão e que renda o banco exigirá? O contrato também deve informar prazos, condições de saída, multa e regras do empreendimento. Uma simulação de crédito atual não garante aprovação nas mesmas condições daqui a dois ou três anos.
Os 21% de distratos deixam uma pergunta para compradores e construtoras: quantas famílias conseguirão completar a última etapa da compra quando chegar a hora de financiar o saldo? Para quem já está pagando um imóvel na planta, conferir o contrato e conversar com o banco antes do repasse pode evitar uma surpresa cara. Você já precisou cancelar a compra de um apartamento ou teve dificuldade para conseguir o financiamento?
Conteúdo reproduzido originalmente em: clickpetroleoegas por Flavia Marinho.