
Faça um comentário
6 min de leitura
Mercado de energia solar vê investimentos associados a painéis caírem R$ 15,8 bilhões e demanda por equipamentos despenca 48% no Brasil
Escrito por Ana Alice
Publicado em 26/10/2026 às 15:18
Atualizado em 26/10/2026 às 15:20
Seja o primeiro a reagir!
Prefira o CPG no Google
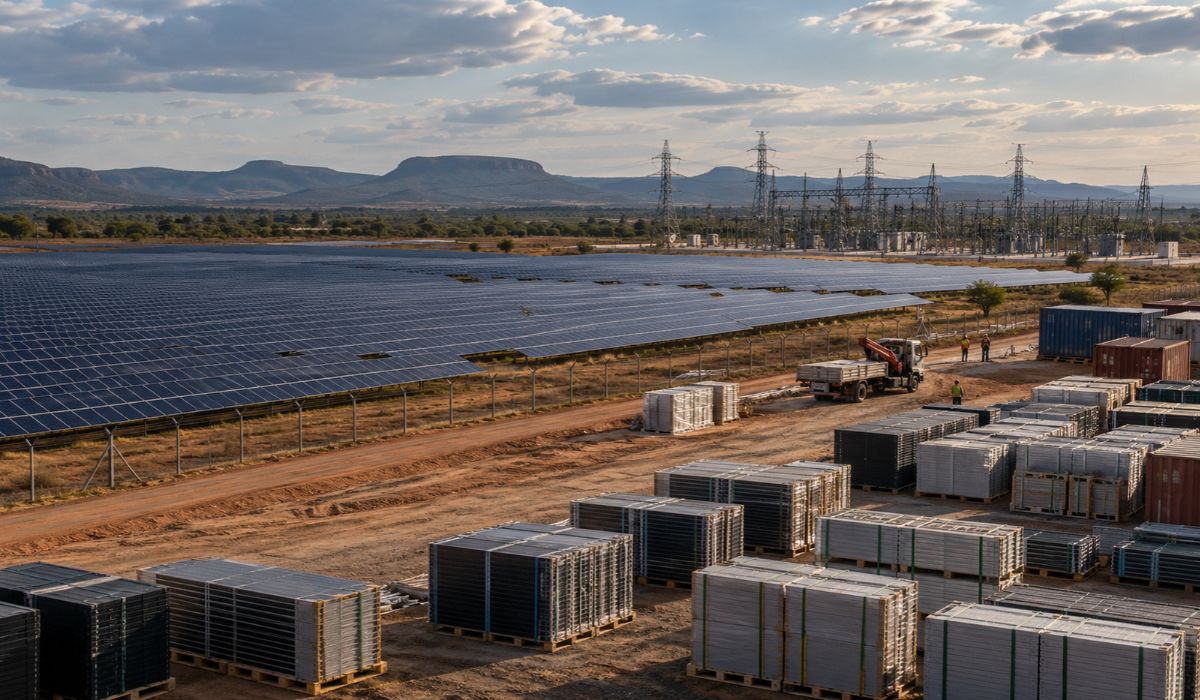
Importações de módulos fotovoltaicos recuam quase pela metade no primeiro semestre de 2026, enquanto grandes usinas sofrem com cortes de geração e o setor solar brasileiro entra em uma fase de menor expansão.
O mercado brasileiro de energia solar registrou uma forte desaceleração na demanda por equipamentos no primeiro semestre de 2026.
Segundo levantamento da Greener divulgado pela CNN Brasil, o volume de módulos fotovoltaicos importados caiu 48% em relação ao mesmo período de 2025, passando de aproximadamente 10,6 GWp para 5,5 GWp.
Os investimentos associados a esses equipamentos também recuaram de R$ 30,4 bilhões para R$ 14,6 bilhões, uma diferença de R$ 15,8 bilhões em apenas um ano.
ARTIGO CONTINUA ABAIXO
Veja também
Esse valor não representa prejuízo contábil nem dinheiro perdido diretamente pelas empresas. Trata-se da redução estimada no volume de investimentos viabilizados pelos equipamentos demandados entre janeiro e junho nos dois anos.
Também é importante separar a retração nas compras de painéis da evolução da capacidade solar instalada no país.
A queda de 48% reflete principalmente o volume de módulos importados, indicador usado pela Greener para acompanhar a demanda do mercado. Isso não significa que a capacidade solar brasileira tenha encolhido na mesma proporção.
Grandes usinas concentram a maior queda
A retração foi muito mais intensa no segmento de geração centralizada, formado por grandes parques solares.
De acordo com a CNN Brasil, o volume de equipamentos destinado a essas usinas caiu de 2,3 GWp no primeiro semestre de 2025 para apenas 0,43 GWp no mesmo período de 2026, uma redução de aproximadamente 82%.
Com isso, a geração distribuída passou a representar uma fatia ainda maior das compras de equipamentos.
Sua participação no volume importado subiu de 78% no primeiro semestre de 2025 para 92% entre janeiro e junho de 2026.
Segundo Luiza Bertazzoli, head de inteligência de mercado da Greener ouvida pela CNN Brasil, a desaceleração combina dois movimentos distintos: os cortes de geração que pressionam os grandes projetos e uma fase de consolidação nos mercados residencial e comercial após anos de crescimento acelerado.
Nos grandes parques, um dos principais problemas é o chamado curtailment.
O termo descreve situações em que usinas capazes de produzir energia precisam reduzir ou interromper temporariamente sua geração por determinação do operador do sistema, seja por limitações da rede, segurança operacional ou excesso de oferta em determinados períodos.
Para os empreendimentos, produzir abaixo da capacidade disponível significa vender menos energia e pode comprometer projeções de receita consideradas no momento da decisão de investimento.
O Operador Nacional do Sistema Elétrico já vinha projetando níveis elevados de restrições para a fonte fotovoltaica.
No planejamento de médio prazo para o ciclo 2026-2030, o ONS estimou, em seus cenários de prospecção, um percentual médio de corte de 23,5% para a geração fotovoltaica em 2026.
Esse ambiente ajuda a explicar por que os grandes projetos aparecem como o segmento mais afetado no levantamento da Greener.
Geração distribuída continua crescendo, mas perde ritmo
Na geração distribuída, a situação é diferente.
A própria Greener apontou que o Brasil alcançou cerca de 53 GW de potência acumulada e 4,6 milhões de sistemas instalados até junho de 2026.
Apesar disso, o ritmo de adição de nova capacidade diminuiu depois do pico observado nos anos anteriores.
Segundo a consultoria, o país adicionou 10,6 GW de geração distribuída em 2024 e 9,6 GW em 2025, queda de 9,4%.
No primeiro semestre de 2026, foram incorporados aproximadamente 3,97 GW.
A desaceleração ocorre depois de uma expansão que atraiu milhares de empresas para atividades de instalação, integração, financiamento e comercialização de sistemas solares.
Com a maturação do mercado, a disputa por clientes aumentou e os desafios passaram a ser diferentes daqueles encontrados no início do boom fotovoltaico.
Ainda assim, os números mostram que a energia solar continua ampliando sua presença no país.
Dados da Associação Brasileira de Energia Solar Fotovoltaica indicavam 77,3 GW de potência solar instalada no Brasil em 30 de setembro de 2026, considerando geração centralizada e distribuída.
A ABSOLAR também contabilizava mais de 4,65 milhões de sistemas de geração distribuída naquele momento.
O contraste mostra um mercado que continua crescendo em capacidade acumulada, mas recebe menos equipamentos novos do que no mesmo período do ano anterior.
Painéis ficam mais caros mesmo com demanda menor
Outro movimento observado no primeiro semestre foi a alta dos preços dos módulos.
Apesar da retração das compras no Brasil, o preço médio ponderado aumentou 12,9% na comparação anual, passando de aproximadamente US$ 0,0802 por watt-pico no primeiro semestre de 2025 para US$ 0,0906/Wp no mesmo intervalo de 2026.
Parte dessa mudança ocorreu em meio a alterações na política chinesa de exportações.
A China, principal centro mundial de fabricação de equipamentos fotovoltaicos, encerrou a restituição do imposto sobre valor agregado aplicada às exportações de produtos solares a partir de 1º de abril de 2026.
O benefício ajudava fabricantes chineses a competir com preços mais baixos em mercados externos.
O fim do incentivo aumentou a pressão sobre os preços justamente em um momento em que compradores brasileiros reduziam o volume de módulos importados.
Mesmo com equipamentos mais caros, a Greener afirma que sistemas residenciais continuam apresentando retorno econômico em diferentes situações.
Segundo Bertazzoli, o prazo de retorno do investimento para uma residência permanece normalmente na faixa de três a quatro anos, embora o resultado varie conforme tarifa de energia, consumo, insolação, custo do sistema e modelo de financiamento.
Por isso, a dinâmica da geração distribuída residencial e comercial permanece diferente daquela enfrentada pelas grandes usinas submetidas a cortes de geração.
Setor busca novas fontes de receita
Além da desaceleração nas compras de equipamentos, o mercado começa a lidar com novos desafios relacionados à infraestrutura de distribuição.
No estudo semestral da Greener, 38% dos integradores consultados relataram casos de inversão de fluxo de potência no primeiro semestre de 2026.
Esse fenômeno pode ocorrer quando uma região passa a injetar mais energia distribuída na rede do que a infraestrutura local consegue absorver em determinadas condições.
Nessas situações, distribuidoras podem exigir estudos adicionais, adaptações ou limitações para novas conexões.
Ao mesmo tempo, empresas do setor começam a buscar novas fontes de receita.
O levantamento da Greener mostra que 86% dos integradores já oferecem sistemas híbridos, enquanto 63% afirmam trabalhar também com carregadores para veículos elétricos.
O armazenamento de energia por baterias aparece como outra frente de crescimento.
Sistemas capazes de guardar parte da eletricidade produzida durante o dia podem aumentar o autoconsumo e, em escala maior, ajudar a administrar momentos de excesso de geração.
A expansão dessas soluções ainda depende de custos, regulação e das características de cada consumidor ou empreendimento, mas já indica uma mudança no modelo de negócios de parte do setor.
O primeiro semestre de 2026 marcou, assim, uma mudança clara de ritmo no mercado brasileiro.
A demanda de 5,5 GWp por módulos ficou muito abaixo dos 10,6 GWp registrados um ano antes, enquanto os investimentos associados aos equipamentos diminuíram R$ 15,8 bilhões e os grandes projetos enfrentaram pressão crescente dos cortes de geração.
Ao mesmo tempo, a capacidade solar acumulada continuou avançando e superou 77 GW em setembro.
O cenário aponta para um setor que permanece em expansão, mas entra em uma fase de crescimento mais lento, maior competição na geração distribuída e pressão mais intensa sobre os grandes projetos solares.
Conteúdo reproduzido originalmente em: clickpetroleoegas por Ana Alice.